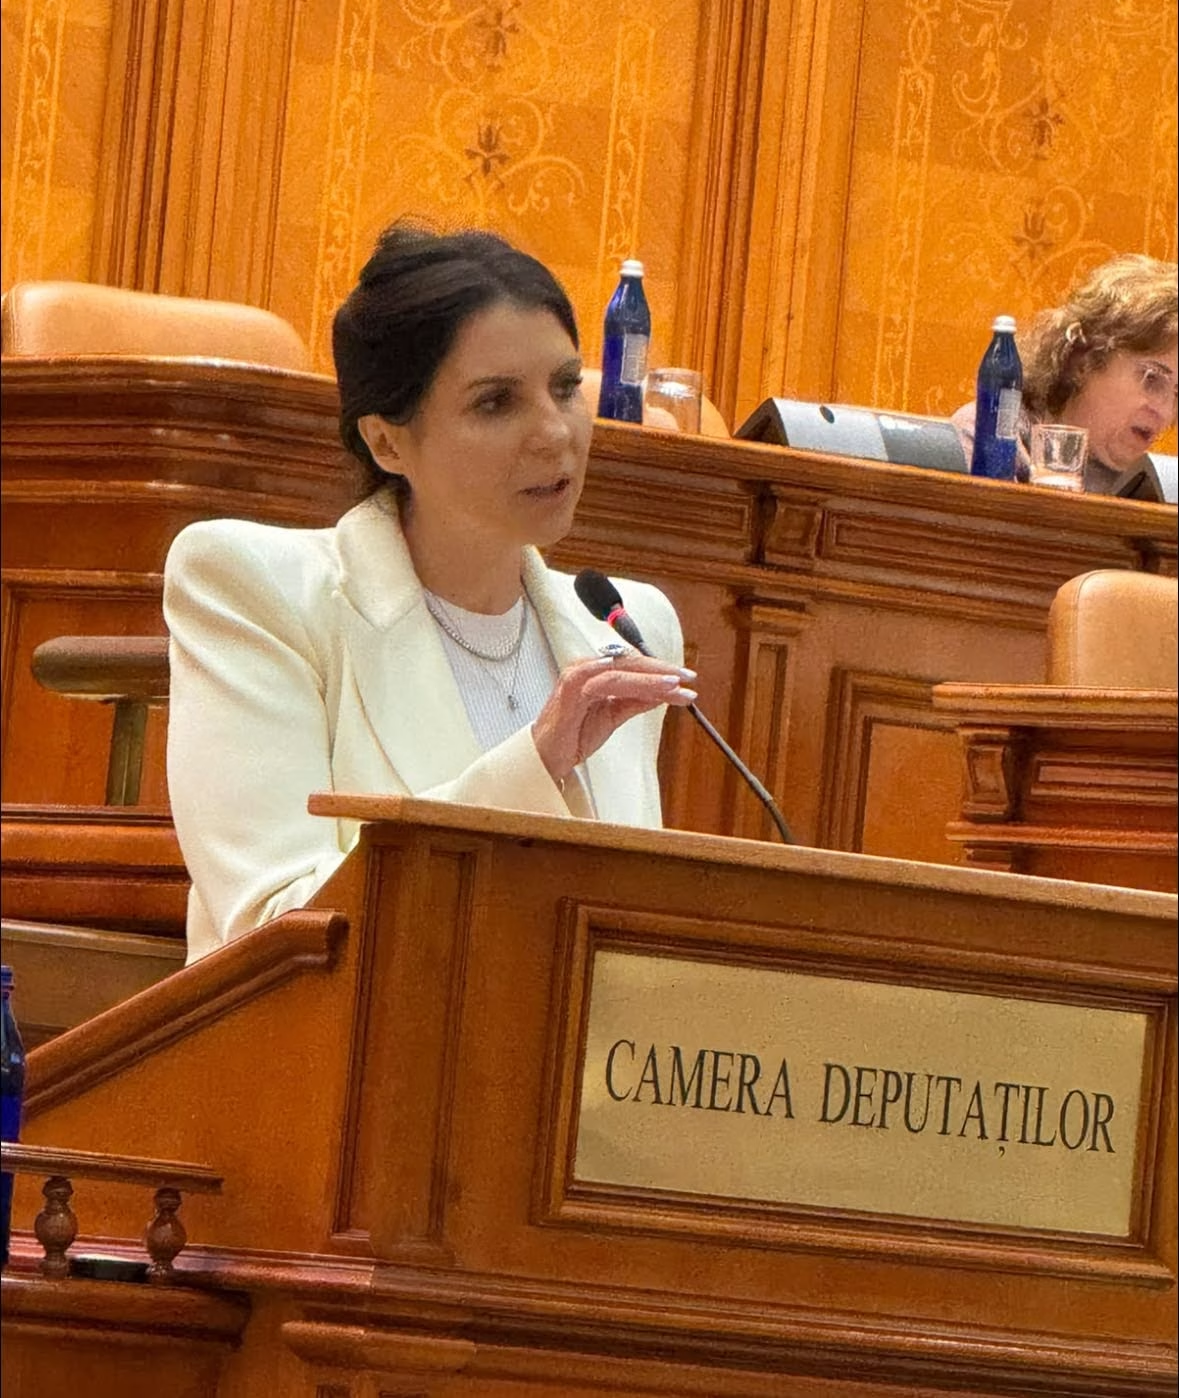
România a făcut astăzi un pas major, prin votul aproape unanim al Parlamentului, către un sistem modern de economisire și de investiții pe termen lung. După cota unică din anul 2005 și sistemul de pensii private demarat în anul 2008, Conturile de Economii și de Investiții vor deveni o noua măsură liberală curajoasă, care va crește pe termen lung standardul de viață al oamenilor și vor da și un impuls pozitiv economiei românești. O reformă în adevărul sens al cuvântului, a anunțat senatoarea PNLO Gabriela Horga.
CE MAI SUSȚINE GABRIELA HORGA:
Acest instrument înseamnă mai multă libertate, mai mult control și posibilitatea de a construi, în timp, un capital propriu pentru pensie.
Din păcate, am auzit și unele neadevăruri, potrivit cărora noile conturi individuale de economii și investiții ar fi destinate exclusiv oamenilor cu bani.
Este incorectă această abordare! Investiția poate să fie foarte mică, dar rezultatul foarte mare. Pentru că asta înseamnă o investiție pe termen lung.
De exemplu, un tânăr care are cum vârsta de 30 de ani, dacă va decide să investească suma de 150 lei în fiecare lună, timp de 35 de ani (stagiul complet de cotizare) la o ipoteză de randamente medii anuale de cca. 10%, atunci când va ajunge la vârsta standard de pensionare de 65 de ani o sumă de cca. 100.000 de euro.
Pare o sumă foarte mare pentru o investiție atât de mică, recurentă, dar acesta este rezultatul investițiilor pe termen lung. Este adevărat că noul sistem de investiții (ca orice investiție de pe planetă) nu promite randamente garantate și nu elimină riscul investițional. Aici intervine și educația financiară.
Noua lege creează un regim fiscal destinat să încurajeze investițiile pe termen lung. În funcție de opțiunea aleasă, contribuțiile fie pot beneficia de deductibilitate fiscală (pot fi făcute din venitul brut) și vor avea impozitarea la retragere, fie pot fi realizate din venituri deja impozitate, urmând ca retragerea să fie neimpozitată.
În ambele cazuri, pe durata investiției, câștigurile realizate – dividende, dobânzi, cupoane și câștiguri de capital – nu sunt taxate! Sunt scutite de impozit și de contribuții obligatorii.
Titularul contului va putea urmări evoluția investițiilor și va avea control asupra deciziilor sale.
Când am inițiat acest proiect, alături de colegii Claudiu Nasui, Sebastian Burduja, Cristina Prună, și susținut de semnatari de la toate partidele, am pornit de la o realitate pe care nu o mai putem ignora:
– România îmbătrânește, populația activă se reduce, iar natalitatea este în scădere drastică;
– În următorii ani, presiunea asupra sistemului public de pensii va crește și nu putem aștepta ca generațiile viitoare să rezolve această problemă.
– Trebuie să le oferim de acum instrumentele prin care fiecare om să poată contribui la propria siguranță financiară.